
Pubblichiamo il testo dell’intervista ordine con il direttore generale della Banca d’Italia, Daniele Franco, che ha aperto lunedì scorso «L’Italia genera futuro», l’evento de L’Economia del Corriere della Sera condotto dal vicedirettore del quotidiano, Daniele Manca.
Quale è la situazione economica? Cosa possiamo aspettarci? Cosa differenzia l’attuale recessione da quelle del passato?
«Negli ultimi mesi siamo stati travolti dagli effetti dell’epidemia, che ha cambiato radicalmente le prospettive economiche. Per capire la situazione economica che stiamo vivendo è necessario partire dall’osservazione che la recessione che ci ha colpiti ha cause e caratteristiche nuove rispetto a quelle affrontate in passato. Le cause: non si tratta di squilibri finanziari o macroeconomici o di fenomeni ciclici, bensì di un’epidemia che colpisce contemporaneamente gran parte dei Paesi del mondo. Le caratteristiche: vi sono contemporaneamente problemi di carenza di domanda e vincoli all’offerta, che si intrecciano e si rafforzano; vi sono effetti molto differenziati per i vari comparti economici (in alcuni l’attività produttiva è sostanzialmente bloccata, in altri non vi sono cambiamenti significativi).
Questa situazione nuova richiede, in tutti i Paesi, una forte capacità di reazione da parte delle autorità pubbliche e misure di politica economica innovative. Inoltre, in prospettiva potremmo vedere cambiamenti nei modelli di consumo e produzione, per affrontare i quali serviranno imprese dinamiche e innovative, come quelle che il Corriere ha riunito per L’Italia genera futuro.
Procediamo con ordine. Innanzi tutto, va rilevato che le caratteristiche nuove di questa recessione fanno sì che vi sia grande incertezza sulle prospettive dell’economia mondiale. L’incertezza economica riflette ovviamente l’incertezza sull’evoluzione dell’epidemia, che dipende soprattutto dai tempi di disponibilità di cure e vaccini. La ricerca scientifica e terapeutica è molto intensa in tutto il mondo, ma a tutt’oggi non abbiamo certezze su quando potremo riprendere ima vita normale senza rischi per la salute.
Guardando più avanti, non sappiamo se e come i modelli di consumo, di investimento, di produzione e di commercio internazionale cambieranno nel mondo del dopo Covid. In altri termini, non sappiamo quale sarà l’eredità dell’epidemia nel medio termine.
Sappiamo invece tutti che stiamo subendo danni enormi, in termini di vite umane e di benessere personale, ma anche in termini economici. Il commercio mondiale sta registrando ima contrazione molto forte, più ampia e rapida di quella del 2009; potrebbe scendere quest’anno del 10 per cento. Come già detto, il problema è che al crollo della domanda si sommano gli effetti di restrizioni all’offerta di dimensioni senza precedenti.
Per l’Italia il ministero dell’Economia prevede per quest’anno una riduzione del Pil dell’8% per cento. Il Fondo monetario internazionale la stima al 9 per cento (la flessione maggiore tra i grandi Paesi), la Commissione europea al 9,5%
(la più alta in Europa, insieme con Grecia e Spagna). Vi è consenso sul fatto che l’anno prossimo recupereremo parte di questa flessione, ma vi è ancora molta incertezza sui tempi e sull’intensità della ripresa nelle economie avanzate.
Famiglie, imprese, settori
Dietro ai dati asettici sul Pil vi sono ovviamente persone, famiglie, imprese in grandi difficoltà, a volte in condizioni drammatiche. È quindi fondamentale riavviare con forza l’attività economica nella seconda parte del 2020 e nel 2021. Ferma restando la salvaguardia della salute delle persone, sulla ripresa dobbiamo mettere ogni risorsa e ogni energia, pubblica e privata, finanziaria e intellettuale.
Come dicevo, è una crisi che ha impatti molto differenziati sui diversi comparti economici. Mentre l’impatto diretto dell’epidemia in alcuni settori è modesto o nullo (si pensi all’alimentare e al farmaceutico), è invece devastante in altri, come il turismo, il trasporto aereo, il commercio non alimentare, vari servizi alle persone. In generale, l’impatto diretto è pesante per i settori legati alla mobilità e alle occasioni di incontro delle persone. Purtroppo, non sappiamo quando le possibilità di viaggiare e di incontrarsi torneranno ai livelli pre crisi.
Né sono ancora chiare le implicazioni che alcune crisi settoriali molto profonde, come quelle del trasporto aereo e dell’attività crocieristica, avranno sulle tante filiere produttive collegate a questi settori.
In questi giorni siamo tutti giustamente concentrati sulla riapertura fisica dei luoghi di lavoro (fabbriche, uffici, attività commerciali e artigianali, ristoranti), quindi sul lato dell’offerta di beni e servizi. La riapertura è una condizione necessaria per far ripartire l’economia. Per una ripresa effettiva dell’attività economica è tuttavia anche necessario che ci sia domanda per i beni e i servizi prodotti. In vari casi non è scontato che nei prossimi mesi questa domanda ci sia. Ciò rende particolarmente importante il ruolo della politica economica».
Quale è il ruolo dell’intervento pubblico? Nell’immediato e in prospettiva
«Negli ultimi mesi l’intervento pubblico è improvvisamente tornato predominante nel dibattito pubblico. Questo perché siamo finiti in una sorta di economia di guerra, intendendo un’economia in cui le scelte economiche degli individui e delle imprese sono pesantemente condizionate da altre priorità, in questo caso dalla salvaguardia della salute. Il nemico ovviamente è il virus. Come in tutte le economie di guerra, l’intervento delle autorità pubbliche è fondamentale per gestire la crisi e per mobilitare le risorse.
Negli ultimi due mesi i governi e le banche centrali hanno preso molte misure di carattere straordinario. Il Consiglio della Bce ha deciso importanti interventi volti a sostenere l’erogazione del credito; altre misure sono state prese dall’Unione europea. Nelle prossime settimane si vedranno gli effetti delle misure prese e si vedrà se dovranno essere rafforzate. È però evidente la determinazione di governi, banche centrali e istituzioni internazionali ad affrontare la crisi con ogni strumento. Alla base vi è una grande preoccupazione per gli sviluppi economici, basti pensare ai recenti dati sulla produzione industriale in Italia, sull’aumento della disoccupazione negli Stati Uniti o sulla caduta del Pil in Gran Bretagna.
Vi è invece maggiore incertezza in merito al molo che gli stati assumeranno nell’economia nei prossimi anni: non è cioè chiaro se l’intervento pubblico diventerà stabilmente più ampio di quello pre crisi o se ritornerà gradualmente a quel livello. E’ un tema che ha già suscitato un dibattito intenso e che richiede una riflessione approfondita.
Le recessioni sono in genere affrontate con politiche monetarie e politiche di bilancio espansive, per esempio con trasferimenti in denaro alle famiglie per aumentare i consumi o con tassi di interesse più bassi per sostenere gli investimenti. Queste politiche vanno certamente applicate anche in questa recessione; però bisogna tener conto che i tradizionali strumenti di sostegno della domanda aggregata possono non essere in grado di sostenere l’attività di tutti i comparti economici. Alcuni potrebbero infatti restare a lungo spiazzati dai vincoli di distanziamento o dai timori della popolazione.
Un progetto per il Paese
Nel caso del nostro Paese la situazione è particolarmente preoccupante per le attività turistiche, a cui sono direttamente riconducibili quasi il 6% del Pil e oltre il 6% degli occupati. Con gli effetti indiretti queste percentuali raddoppiano; inoltre il saldo turistico con l’estero è in forte avanzo, il che induce a ritenere che non sarebbe possibile compensare tutto il turismo estero con quello nazionale.
Sostenere la domanda in un contesto economico frammentato e differenziato è quindi il problema cruciale su cui i governi devono confrontarsi. Servono strumenti selettivi di sostegno di specifiche fasce di famiglie, lavoratori e imprese, che aiutino a superare l’epidemia e a ripartire rapidamente subito dopo. Bisogna anche domandarsi, caso per caso, se sia preferibile sostenere lo status quo, in attesa del ritorno alla normalità, o se sia opportuno incoraggiare o incentivare cambiamenti nella struttura produttiva e nelle modalità di lavoro. Quest’ultimo approccio richiede ovviamente una riflessione e un disegno sul futuro del Paese che deve necessariamente coinvolgere il settore produttivo».
Abbiamo parlato del ruolo della politica economica, quale sarà quello delle imprese?
«Anche nel contesto del Covid, in cui i governi hanno un ruolo molto importante, non dobbiamo perdere di vista il ruolo che le imprese possono svolgere. Le imprese stanno subendo gli effetti della crisi, ma sono anche tra i soggetti che ci possono aiutare a uscirne. Ancora più di prima servono imprese dinamiche che investano, innovino, assumano, adattino i loro prodotti a quanto verrà domandato nel mondo del dopo Covid. Le politiche pubbliche devono essere di aiuto in tutti i modi possibili, ma le imprese — piccole e grandi — restano il motore principale dell’innovazione e della crescita.
Ci sono due condizioni perché questo motore funzioni. In primo luogo, le imprese devono sopravvivere alla crisi. Ogni impresa vitale che muore rappresenta una perdita di conoscenze, di capitale fisico e umano, con danni duraturi per il Paese. È quindi essenziale che il credito affluisca con facilità al sistema produttivo, ma sono anche necessarie misure di sostegno a fondo perduto e misure per rafforzare il capitale, così che le imprese non siano schiacciate dai debiti all’uscita dalla crisi. In secondo luogo, le imprese devono essere messe nelle condizioni di innovare, assumere e investire. A questo riguardo in Italia dobbiamo affrontare alcune debolezze già note da vari anni».
Quali aspetti mettono l’Italia in condizioni più difficili di altri Paesi nell’affrontare la crisi attuale?
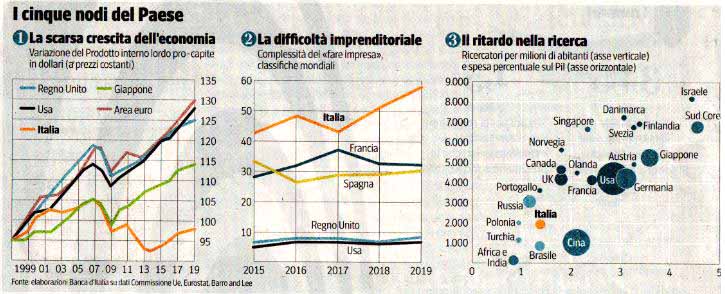
«In Italia la nuova recessione si innesta su una situazione economica già da vari anni difficile (nel 2019 non avevamo ancora recuperato il Pil del 2007). Negli ultimi due decenni siamo cresciuti poco. Il grafico 1 vi mostra l’andamento del Pil pro capite negli ultimi 20 anni (il periodo dell’euro). La linea rossa in basso rappresenta l’Italia; in alto si vedono gli Stati Uniti, il Regno Unito e l’area dell’euro esclusa l’Italia; in mezzo c’è il Giappone. Si può vedere che gli altri Paesi dell’area dell’euro sono cresciuti come gli Usa e il Regno Unito, più del Giappone. L’Italia è l’eccezione. La governance europea e quella dell’area dell’euro presentano alcuni problemi, ma questo grafico suggerisce che l’euro non ha penalizzato la crescita degli altri Paesi dell’area. Perché siamo cresciuti poco? I motivi sono vari, se ne discute da anni. Vorrei ricordare rapidamente quattro temi, pur avendo a mente che altri aspetti — come la dimensione e la governance delle imprese e la tassazione — sono pure molto importanti, fi quadro regolamentare in Italia è particolarmente complesso, gli operatori economici presenti al forum del Corriere lo sanno bene. Il grafico 2 riporta l’indagine su Doing Business della Banca Mondiale. L’Italia si colloca al 58o posto; molto dietro Germania, Francia e Spagna. Sono classifiche che vanno prese con una certa cautela; resta però il fatto che negli ultimi anni, nonostante alcune riforme, l’Italia ha perso varie posizioni.
Crescita e investimenti
Il grafico 3 riguarda l’attività di R&S. Ogni cerchio rappresenta un Paese, l’Italia sta in basso verso sinistra. Sull’asse orizzontale si vede l’incidenza della spesa sul Pil, che in Italia è relativamente bassa, sia nel settore pubblico che in quello privato (qui influisce anche la dimensione media delle imprese italiane). Sull’asse verticale è rappresentato il numero di ricercatori per milione di abitanti. Come si vede, in Italia ce ne sono relativamente pochi. Queste carenze si notano anche nel fatto che molti ricercatori italiani lavorano all’estero senza che vi sia simmetria nella presenza di ricercatori stranieri in Italia.
 Nel grafico 4 si può vedere l’andamento della spesa per investimenti (privati e pubblici) negli ultimi venti anni. La linea rossa identifica l’Italia. Nel 2019 gli investimenti fissi lordi erano più o meno quelli di 20 anni prima, negli altri Paesi dell’area dell’euro erano in media di oltre il 35 per cento più alti. L’Italia investe poco.
Il grafico 5 riguarda il numero di anni trascorsi a scuola dai cittadini in età di lavoro. La linea rossa identifica l’Italia, quella viola la media di 13 Paesi dell’Europa occidentale. Il grafico mette in luce che in media la popolazione in età di lavoro è stata in Italia a scuola molto meno che in Germania e negli altri Paesi europei. Abbiamo molte buone scuole, molte buone università, moltissimi bravi studenti, ma nel complesso studiamo ancora relativamente poco. Come è noto, anche la qualità dell’apprendimento presenta problemi ed è molto differenziata sul territorio. Peraltro, dobbiamo evitare che l’attuale chiusura delle scuole abbia effetti negativi permanenti sulla formazione dei giovani».

È possibile affrontare l’uscita dal Covid e i nostri problemi strutturali? Cosa si può fare?
«Perdere quasi un decimo del Pil e accumulare almeno 20 punti di Pil di debito pubblico, se dovessero essere confermate le previsioni citate, rappresenta una sfida molto difficile, soprattutto dato il nostro punto di partenza (sia come crescita che come debito). Ma nella nostra storia nazionale abbiamo più volte reagito bene a crisi profonde. Abbiamo molti punti di forza: nel capitale umano, nella capacità di esportare, nei patrimoni familiari, nel dinamismo di molte imprese. E abbiamo una ricchezza da valorizzare e su cui puntare: i tanti giovani che spesso non trovano in Italia le opportunità offerte in altri Paesi. Le cose da fare sono tante e ognuna meriterebbe un’analisi approfondita. Mi limito a qualche riflessione molto sintetica. Direi che, innanzi tutto, dobbiamo investire di più: sulle persone, sulla ricerca, sugli impianti, sulle infrastrutture.
L’innovazione
Vi è un ampio consenso sulla necessità di aumentare gli investimenti pubblici, che negli ultimi anni sono stati probabilmente negativi al netto degli ammortamenti. Possiamo contare sulle tante risorse già stanziate. Bisogna però rafforzare la capacità di realizzare rapidamente i progetti. Gli investimenti pubblici hanno un effetto moltiplicativo ampio e possono rinforzare il potenziale di crescita. Aumentare la spesa per gli investimenti pubblici è molto importante, ma non è una panacea per tutti i settori: le imprese e le risorse umane impegnate nel settore delle infrastrutture non coincidono con quelle dei settori più colpiti dalla crisi, come il quello turistico.
Almeno altrettanto importante può essere il sostegno agli investimenti privati diretti all’adozione di nuove tecnologie e all’innovazione. Si tratta di riprendere i principi ispiratori di Industria 4.0 e degli interventi per R&S. Questo è ovviamente un tema ben conosciuto dalle imprese che partecipano a L’Italia genera futuro. Va anche rafforzata la rivoluzione digitale in corso, ma di questo ha già detto più approfonditamente Vittorio Colao l’anno scorso.
Una strategia per l’innovazione richiede un potenziamento del sistema educativo e della ricerca pubblica. Spendiamo molto poco per il sistema universitario. Le scuole e le università sono invece un’infrastruttura strategica. Dobbiamo, ricordo una cosa ovvia, puntare sulle competenze e sul merito.
Serve poi più attenzione per la qualità dei servizi pubblici (che ora possiamo misurare molto più accuratamente che in passato) e per la qualità dell’azione pubblica. È necessario semplificare regole e adempimenti, ma bisogna anche rafforzare le strutture tecniche delle Amministrazioni. In altri termini, meno adempimenti ma più ingegneri, scienziati, economisti, ecc., e più digitalizzazione. L’età media dei dipendenti pubblici è ora molto elevata, il ricambio generazionale può essere una grande opportunità.
Il sistema bancario deve sostenere con forza questo processo. Nell’immediato è necessario imo sforzo eccezionale per sostenere la liquidità delle imprese colpite dalla crisi, utilizzando l’ingente volume di liquidità messo a disposizione dall’Eurosistema a tassi negativi e sfruttando la flessibilità nell’applicazione delle regole sul capitale consentita dalle autorità di vigilanza. La quasi totalità del rischio dei nuovi prestiti sarà coperta dai programmi di garanzia pubblica. Superata l’emergenza, saranno necessarie ingenti risorse per finanziare la ripresa e gli investimenti. Di nuovo, le banche avranno un ruolo centrale, ma da sole non bastano: deve accelerare lo sviluppo della finanza non bancaria per attrarre fondi da destinare alle imprese innovative, soprattutto nella forma di capitale di rischio».
Quali spunti per il futuro?
«Proporrei tre riflessioni. In primo luogo, dobbiamo ricordare che la crisi non fa venire meno l’urgenza del problema ambientale su cui si discuteva intensamente fino a gennaio. L’Europa punterà su un Green Deal, anche come catalizzatore degli investimenti nei prossimi anni. La manifattura italiana, l’industria delle costruzioni, i tecnici italiani hanno tutti i mezzi per contribuire a una transizione verso un’economia sostenibile e per trarre beneficio dalle opportunità che ne verranno.
La ricerca
In secondo luogo, abbiamo un buon sistema sanitario nazionale (che ha sofferto ma ha retto l’urto; non c’è stata una Capo- retto, semmai c’è stato il Piave), abbiamo una grande industria farmaceutica, ima ricerca medica di alta qualità. Sono punti di forza su cui il nostro Paese può investire ancora di più per il futuro. Occorre farlo in maniera integrata, avendo a mente innanzi tutto la tutela della salute, ma anche lo sviluppo ulteriore di settori ad alta tecnologia come quello biomedicale.
Da ultimo, l’attuale crisi può indurre un’inversione della tendenza alla globalizzazione. L’Europa e l’area dell’euro, in uno scenario di debolezza degli scambi e di possibili tensioni commerciali, dovranno fare leva sulla domanda interna. Per un Paese manifatturiero come l’Italia è essenziale intercettare i processi di reshoring verso l’Europa. Molto dipenderà dalla capacità di costruire attorno alle imprese un ambiente favorevole e attrattivo: reti di telecomunicazione, amministrazioni efficienti, un sistema educativo che fornisca le competenze necessarie. Ma ovviamente sarà fondamentale il ruolo delle imprese, di ciascuna impresa in tutti i settori.
In conclusione, dobbiamo uscire al più presto da questa recessione cercando di diventare un Paese più dinamico e più inclusivo, soprattutto per i giovani. Ne abbiamo i mezzi. Servono coesione e lungimiranza.
Venticinque anni fa Carlo Cipolla, nel raccontare la storia economica italiana dal Medioevo in poi, diceva che l’Italia ha la caratteristica di saper inventare cose nuove che piacciono al mondo (beni e servizi ad alto valore aggiunto). Dobbiamo fare ancora di più per ideare e produrre queste cose. Dobbiamo ampliare il numero delle imprese innovative e sostenerne il lavoro».